こんにちは、かたやまです。
今回は、現金をいくら持つかの話です。
インデックス投資を始めて4年目です。続けるうちに、「いくら残すべきか」「そもそも現金は必要なのか」を考えることが増えました。
今のところの答えは、こうです。
現金は200万円残している。ただ、もっと減らしてもいい気もしている。
現時点の考えを書きます。
僕の現在の目安は「現金200万円」
今の僕の現金保有額の目安は200万円です。
この金額に決めたのは、明確な実体験があるからです。
以前の記事でもお話ししましたが、僕は過去に1年半のニート生活を経験しました。
その1年半で減った貯金が、だいたい150万円でした。
当時は今と物価も生活スタイルも違いますが、この経験から「大まかな目安」ができました。
「少なくとも200万円あれば、何があっても1年間は無職で生きられる」
これが、僕が200万円を残している理由です。
現金200万以外はすべて「インデックス投資」
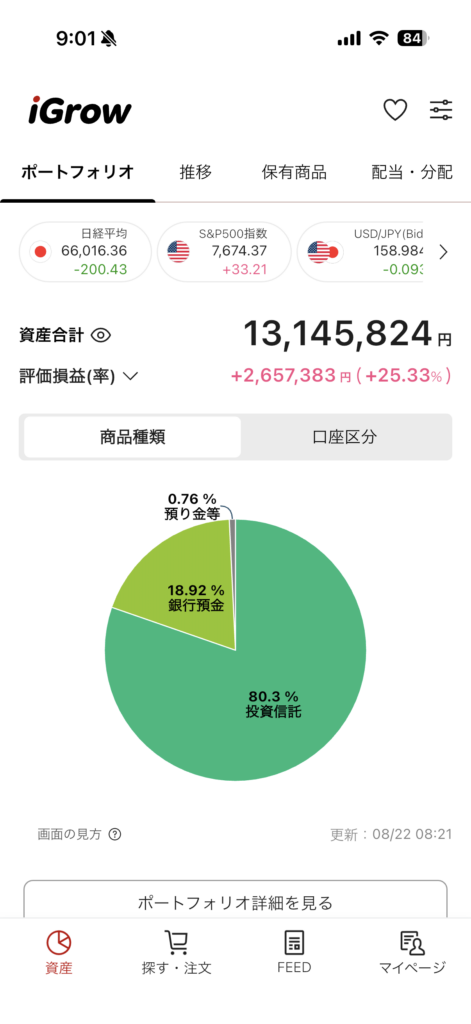
現在の僕のポートフォリオは、現金を約200万円(全体の約2割)残し、それ以外の資産はすべてオルカンなどのインデックス投資に突っ込んでいます。
なるべく「お金に働いてもらいたい」という思いがあるからです。
ただ、最近は円高の影響もあり、資産額がみるみる減っていく局面もありました。
ですが、僕は10年、20年先を見据えた長期目線で投資をしているので、特に焦りはありません。(上がった時は嬉しい気持ち)
実は、去年まではもっと現金の割合が高かったんです。
元々現金で貯蓄していた状態から、新NISAをきっかけに本格的にインデックス投資へ移行し始めました。
当初は月々15万円の積み立てだったため、なかなか移行が進まず「これは機会損失なのでは?」と感じるように。そこで去年末、残りのNISA枠を使い切って一気に投資へ回しました。今年に入ってからも積極的に積み立て額を上げ、順調に移行を進めて今に至ります。
【持論】現金はゼロでもいい気がしてきた
こうして資産形成を進める中で、最近ふと思ったことがあります。
「現金って、ゼロでもいいんじゃないか?」
よくマネー本やネットで「生活防衛資金を残せ」「急な出費に備えろ」と言われますよね。それが一般的な常識ですし、現に僕も200万円残しています。
ただ、仮にNISAでオルカンやS&P500を積み立てていて、どうしても現金が必要になったら、その都度売却すればいいだけの話です。
もちろん、相場が下がっているタイミングで売れば損になります。
しかし、それ以上に「現金を遊ばせず、常に投資に回して資産が増えるスピードを速くするメリット」の方がデカいと感じています。
実際、僕はNISAで合計200万円以上の利益が出ています。
「もっと早く、多く積み立てていれば、さらに増えていたのに」というのが本音です。
世間の「なんとなくの常識」を疑ってみることも、資産形成には必要なのかもしれません。
現金が多すぎることの「意外なデメリット」
現金には「いつでもすぐに価値のある物と交換できる」という強力なメリットがあります。欲しい物がすぐ手に入るし、食べたい物がすぐ食べられる。
でも、これはデメリットにもなり得ると僕は思います。
いつでも使える状態、しかも手元にあるお金が多ければ多いほど、「少しくらいならいっか」と無駄遣いが増えやすくなるからです。
投資信託のように「現金化するまでに数日かかる」という、ちょっと遠い距離感があるくらいが、僕にはちょうどいいと感じています。
現金の価値は、毎日下がり続けている
インフレによって物の値段が上がり続けている今、現金の価値は相対的に下がり続けています。
であれば、将来的に価値が上がりそうな物を先に買っておく必要があります。
食べ物、家電、車、家……。
でも、今すぐにはいらない物ばかりですよね。
だから僕は投資信託を買うんです。
時代とともに、世界全体の価値とともに上がり続けると思われる物へお金を換えています。
まとめ
現状、僕は現金200万円、それ以外の約1,100万円を投資信託で運用しています。
ただ、お話しした通り「現金はゼロ(最低限)でもいいんじゃないか」とも考えています。現金を全否定するわけではありません。
しかし、資産を増やす能力や、物欲との距離を保つという意味でも、投資信託の方が優秀で僕の性に合っています。
今後は、もうちょっと現金の割合を減らしてみようかなーと計画中です。
コメント